Startup-Bewertung: Wie der Wert eines jungen Unternehmens wirklich entsteht
Startup-Bewertung verständlich erklärt: Pre-Money und Post-Money, gängige Verfahren, was Studien zu Signalen und Marketing zeigen und was Gründer daraus machen.
 Felix SchmitzUnternehmertum · · 8 Min.
Kurz gesagt
- Eine Startup-Bewertung schätzt den Wert eines jungen Unternehmens zu einem Zeitpunkt und entsteht in der Frühphase vor allem in der Verhandlung, weil belastbare Finanzzahlen fehlen.
- Eine Meta-Synthese von 162 Forschungsarbeiten ordnet die Verfahren in quantitative und qualitative Ansätze, darunter Humankapital, Organisation und Marktbeziehungen.
- Zamani und Kollegen beschreiben nach Auswertung von 344 Nachrichtenartikeln und 970 Fachpublikationen, wie sich Bewertungssignale über Finanzierungsrunden wie ein Schneeball aufbauen und sich später den Finanzkennzahlen annähern.
- Laut Mintz und Lilien erhöht systematisches Marketing die Bewertung früher B2B-Startups, während es die Bewertung früher B2C-Startups senkt.
- Auch ohne Investoren lohnt es sich, das eigene Geschäft so aufzustellen, dass ein Außenstehender Zahlen, Abläufe und Kundenbindung prüfen könnte.
Inhalt9 Abschnitte
- Was eine Startup-Bewertung ist: Pre-Money, Post-Money und Anteile
- Welche Verfahren es für die Startup-Bewertung gibt
- Bewertung als Schneeball: Wie Signale sich über Runden aufbauen
- Marketing als Bewertungssignal: Ein Befund, der B2B-Gründer betrifft
- Heimvorteil: Warum auch der Ort des Investors zählt
- Wie eine Bewertung über mehrere Runden wirkt
- Was Gründer ohne Investoren daraus mitnehmen können
- Typische Fehler rund um die Bewertung
- Fazit
Eine Startup-Bewertung ist die Schätzung, was ein junges Unternehmen zu einem bestimmten Zeitpunkt wert ist. Sie bestimmt, wie viele Anteile Gründer für frisches Kapital abgeben. In der Frühphase entsteht sie vor allem in der Verhandlung, weil Umsätze und Vergangenheitszahlen fehlen und Investoren auf Signale wie Team, Wachstum und Marktumfeld angewiesen sind.
Für viele digitale Startups halte ich Bootstrapping für den naheliegenden Startpunkt. Mit Bewertung beschäftige ich mich trotzdem. Die Fragen, die ein Investor stellt, sind eine gute Prüfung des eigenen Geschäfts, auch wenn nie jemand Anteile kauft.
Vier Studien haben mir geholfen zu verstehen, woraus eine Bewertung in der Praxis besteht. Sie zeigen, dass die Zahl am Ende weniger mit Mathematik zu tun hat, als ich lange dachte.
Was eine Startup-Bewertung ist: Pre-Money, Post-Money und Anteile
Zwei Begriffe musst du auseinanderhalten. Die Pre-Money-Bewertung ist der Wert des Unternehmens, bevor neues Geld hineinfließt. Die Post-Money-Bewertung ist der Wert danach, also Pre-Money plus Investment.
Der Anteil der Investoren ergibt sich aus dem Investment geteilt durch die Post-Money-Bewertung. Ein Beispiel: Angenommen, zwei Gründerinnen einigen sich mit einem Investor auf eine Pre-Money-Bewertung von 2 Millionen Euro. Er investiert 500.000 Euro. Die Post-Money-Bewertung liegt dann bei 2,5 Millionen Euro, und dem Investor gehören 500.000 geteilt durch 2,5 Millionen, also 20 %.
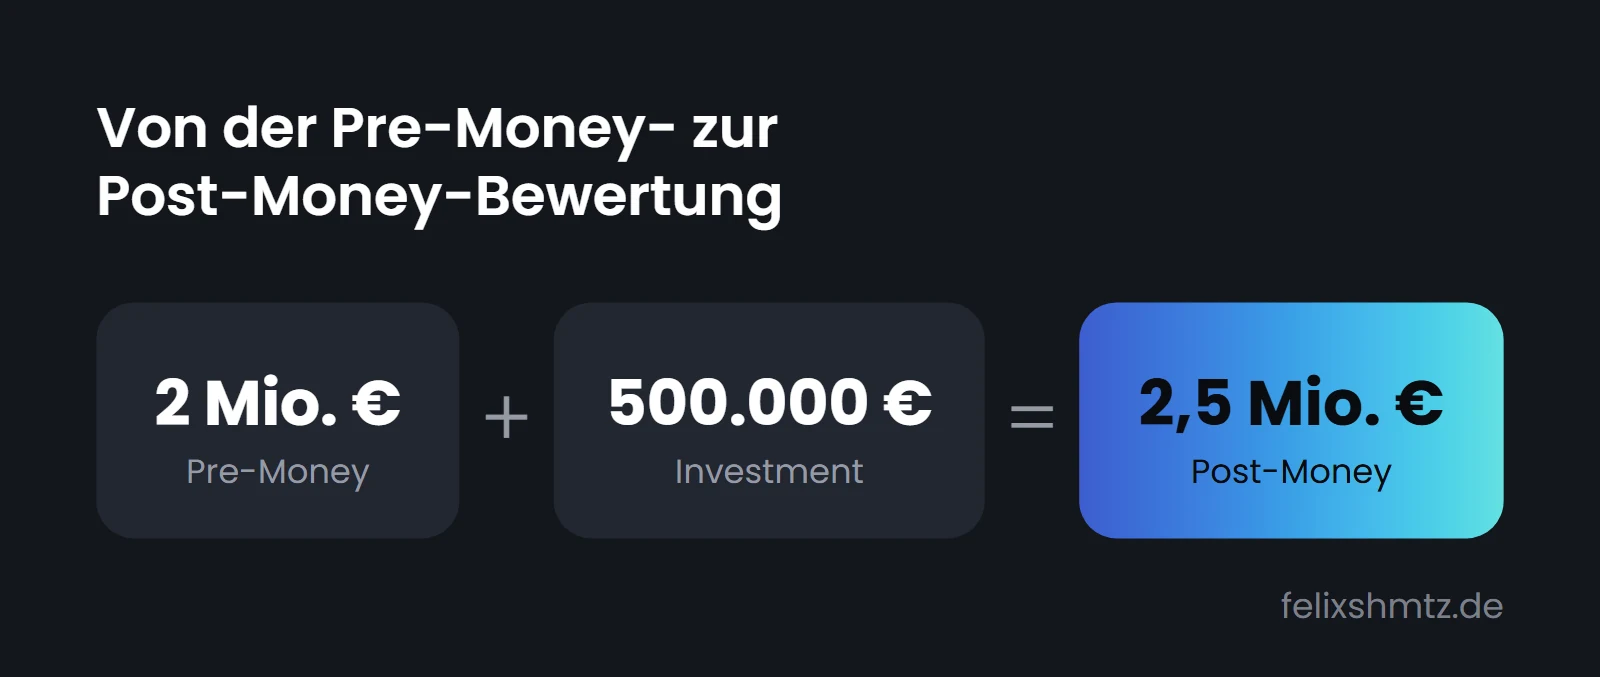
Wie stark die Bewertung auf die Anteile wirkt, zeigt eine Gegenrechnung. Hätten die Gründerinnen 3 Millionen Euro Pre-Money verhandelt, läge die Post-Money-Bewertung bei 3,5 Millionen Euro. Der Investor bekäme für dieselben 500.000 Euro rund 14,3 %. Zwischen beiden Verhandlungsergebnissen liegen knapp sechs Prozentpunkte am Unternehmen.
Die Bewertung ist also kein Preisschild, das jemand ausrechnet und aufklebt. Sie ist der Punkt, an dem sich zwei Seiten treffen. Ob Fremdkapital überhaupt zu dir passt, habe ich im Artikel Bootstrapping oder Investoren abgewogen.
Welche Verfahren es für die Startup-Bewertung gibt
Wer nach Verfahren sucht, findet Dutzende Namen. Eine Ordnung liefern Arefmanesh, Taftiyan und Darvishi Javanmardi (2024) im Iranian Journal of Accounting, Auditing & Finance. Sie haben in einer Meta-Synthese 162 frühere Forschungsarbeiten systematisch ausgewertet und daraus neun Hauptkategorien mit 63 Unterkategorien gebildet.
Die neun Kategorien verteilen sich auf zwei Gruppen:
| Gruppe | Kategorien laut Meta-Synthese | Typische Frage |
|---|---|---|
| Quantitative Bewertung | kostenorientierte, marktorientierte, ertragsorientierte und tatsächliche Verfahren | Was lässt sich rechnen oder vergleichen |
| Qualitative Bewertung | Humankapital, Organisationskapital, marktbezogene Vermögenswerte, Branchenstruktur, Qualitätstechniken | Was spricht dafür, dass die Zahlen eintreten |
Die Spalte mit den Fragen ist meine Übersetzung. Zu den quantitativen Verfahren gehören Ansätze, die du vielleicht kennst. Beim Vergleich mit ähnlichen Unternehmen wird ein Vielfaches von Umsatz oder Gewinn angesetzt. Bei ertragsorientierten Verfahren wie dem Discounted Cash Flow werden erwartete künftige Zahlungen auf heute abgezinst. Beide brauchen Zahlen, die ein Startup am Anfang kaum hat.
Deshalb ist die zweite Gruppe für frühe Phasen so wichtig. Team, Abläufe, Kundenbeziehungen und Marktstruktur lassen sich nicht in eine Formel stecken. Sie entscheiden aber, wie glaubwürdig die Prognose ist, auf der jede Rechnung aufbaut.
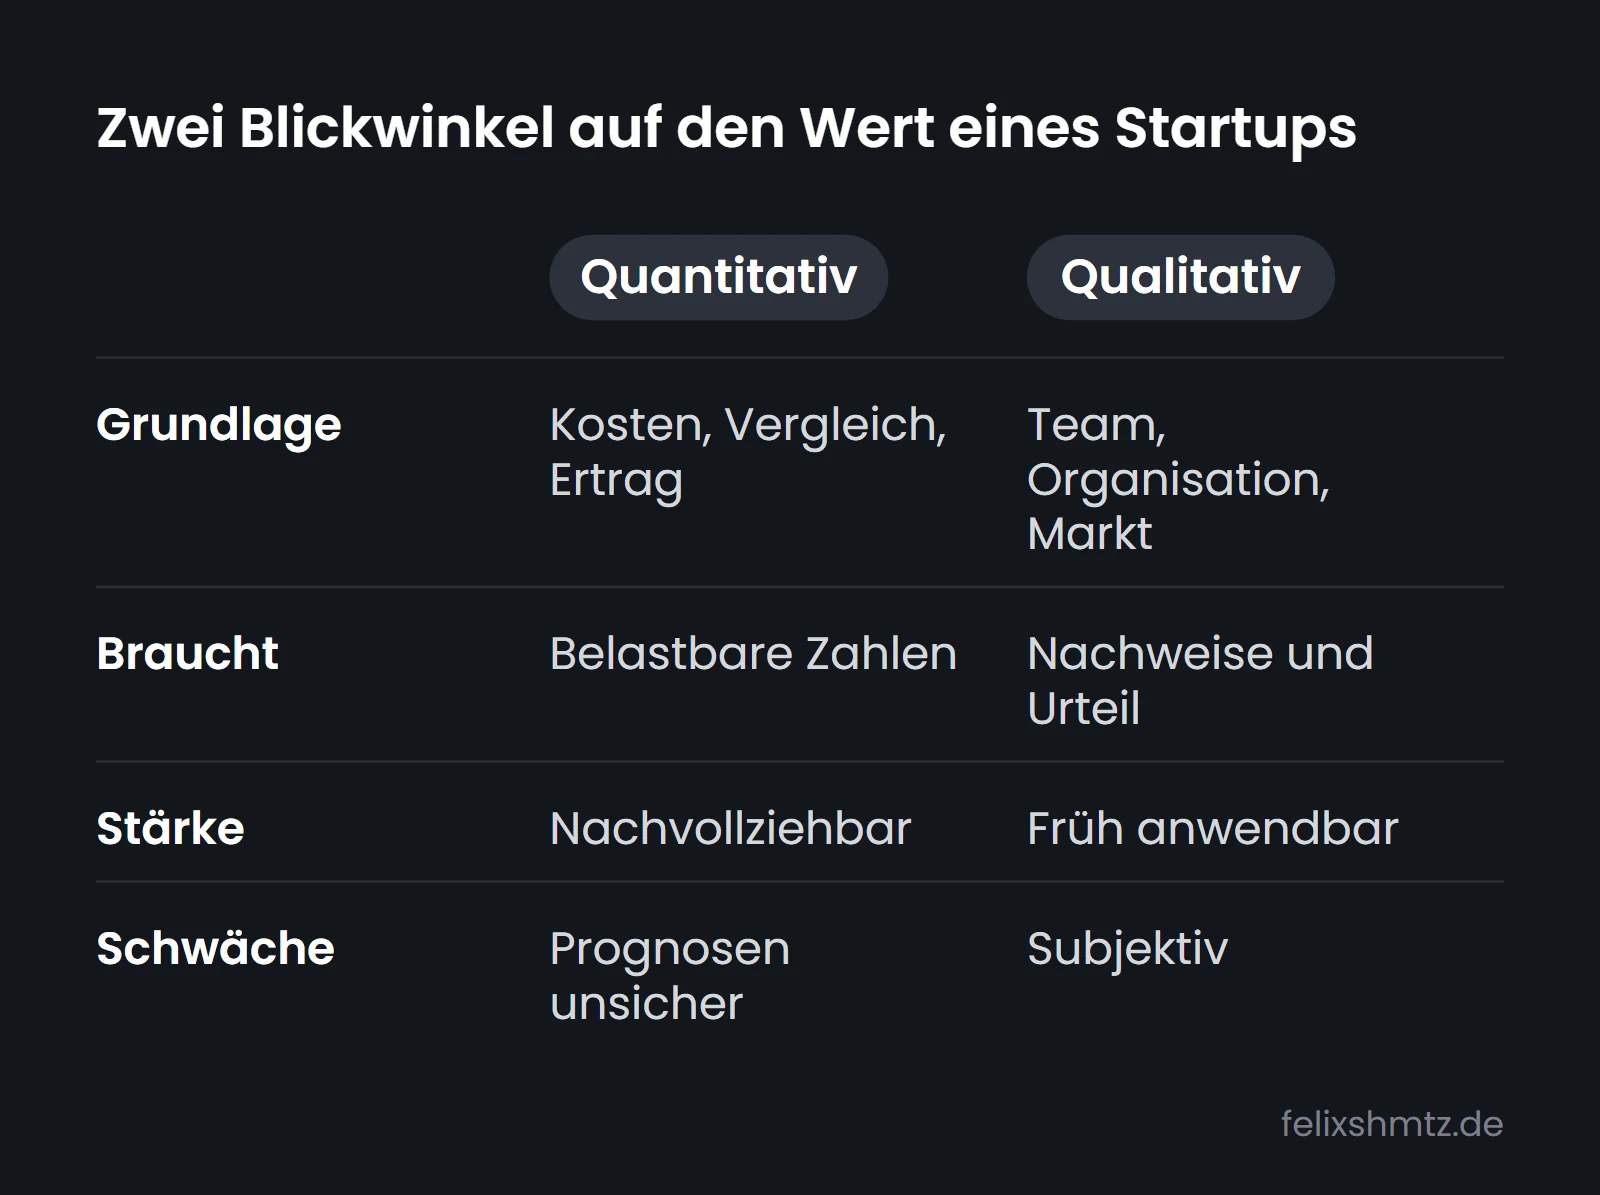
Grundlage Die Meta-Synthese von Arefmanesh und Kollegen (2024) unterscheidet kosten-, markt- und ertragsorientierte sowie tatsächliche Verfahren von qualitativen Kategorien wie Humankapital und Organisationskapital.
Braucht Quantitative Verfahren hängen an Umsätzen, Kosten oder Vergleichswerten. Qualitative Verfahren hängen an dem, was ein Team belegen kann.
Stärke Eine Rechnung lässt sich prüfen. Eine qualitative Einschätzung funktioniert auch dann, wenn es noch keinen Umsatz gibt.
Schwäche Die Zeilen zu Stärke und Schwäche sind meine Einordnung und stammen nicht aus der Studie.
Zur Einordnung der Quelle: Die Meta-Synthese sortiert vorhandene Forschung. Sie prüft nicht, welches Verfahren zu besseren Ergebnissen führt. Für mich ist sie eine Landkarte, mehr verspricht sie auch nicht.
Bewertung als Schneeball: Wie Signale sich über Runden aufbauen
Wenn die Rechnung in der Frühphase wenig trägt, stellt sich die Frage, woran sich Investoren halten. Zamani, Wahyuni, Ritchi und Fitrijanti (2025) geben darauf in Cogent Business & Management eine Antwort. Ihre systematische Übersicht folgt den PRISMA-Richtlinien und wertet 344 Nachrichtenartikel sowie 970 wissenschaftliche Publikationen aus. Wiederkehrende Themen sind Innovation, Wachstum, Profitabilität und Signalverhalten.
Daraus entwickeln die Autoren ein Modell, das sie Snowballing Signaling Theory nennen. Bewertungssignale sammeln sich demnach über die Zeit an. Jede Finanzierungsrunde bestätigt die Erwartungen der Investoren und wird selbst zum Signal für die nächste. Die Bewertung wächst wie ein Schneeball. Erst später, vor allem beim Börsengang und danach, nähert sie sich laut den Autoren den finanziellen Fundamentaldaten an.
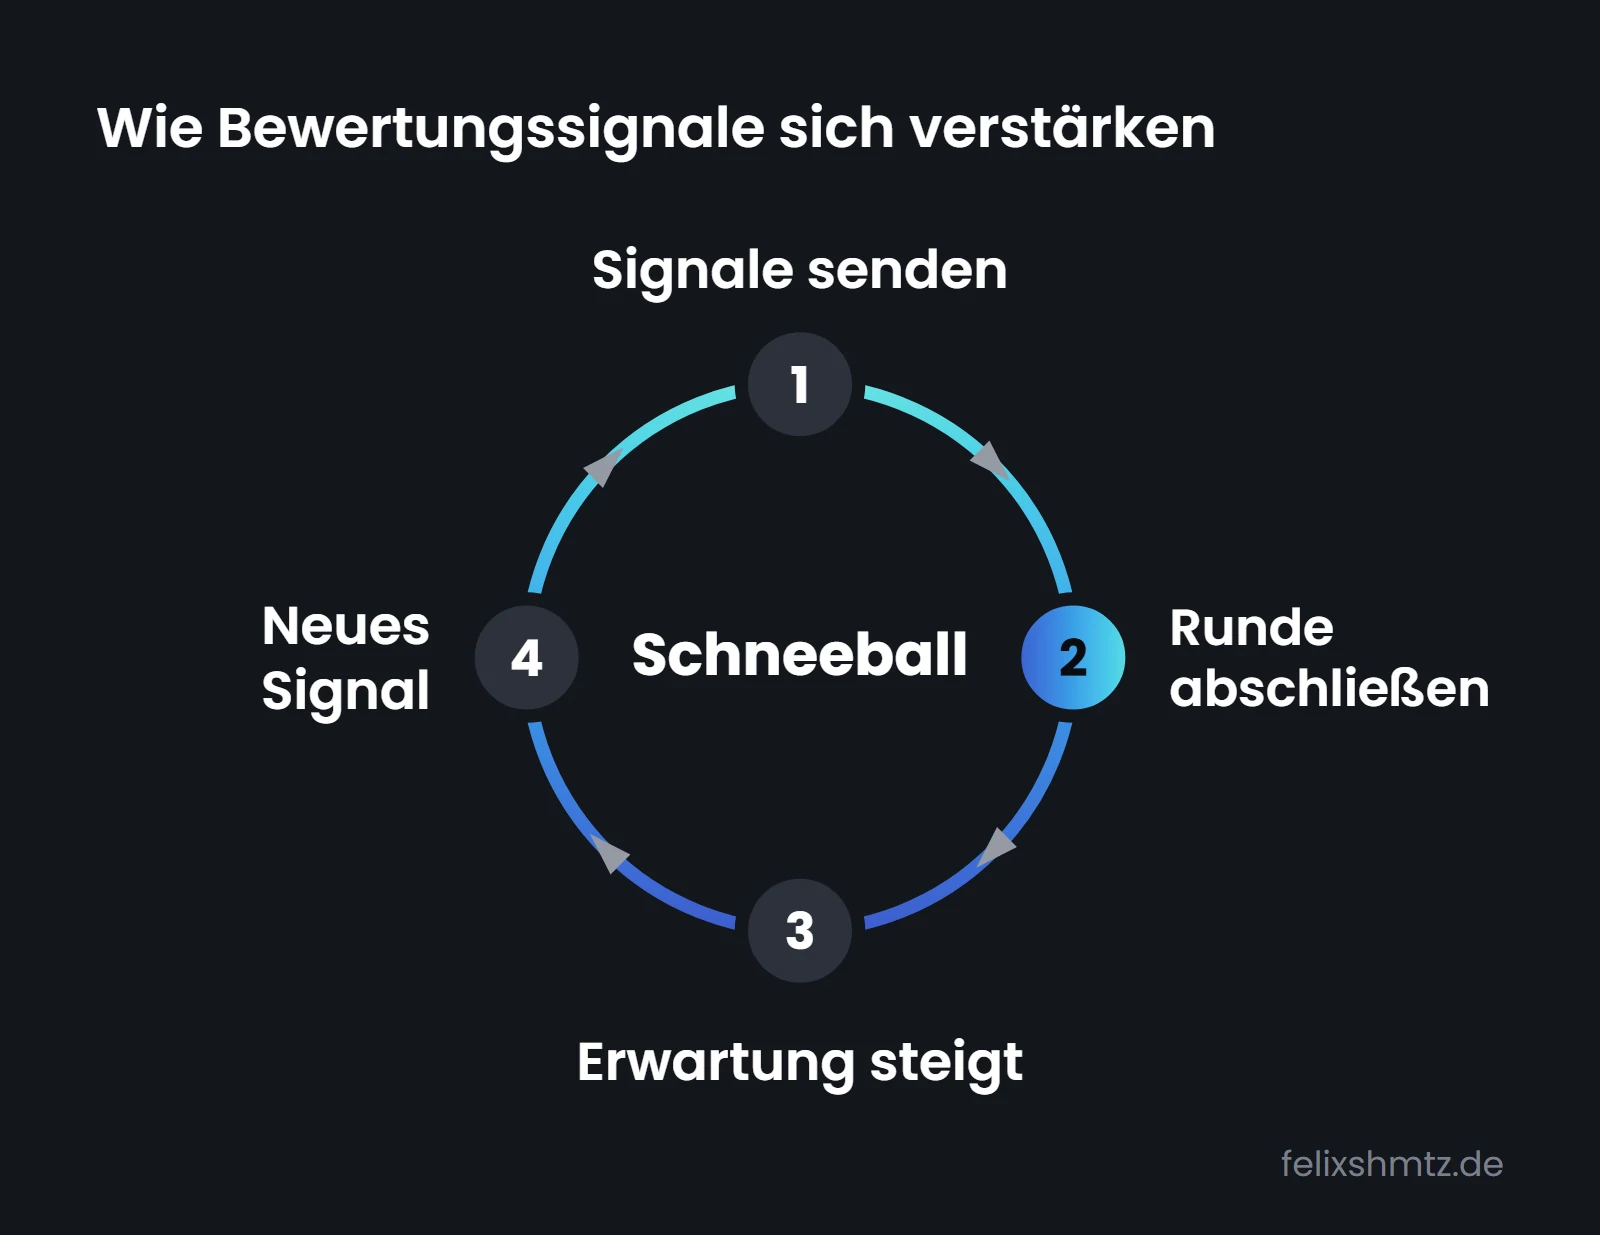
Signale senden Team, Wachstum, Innovation und erste Kunden zeigen Investoren, was sich in den Zahlen noch nicht ablesen lässt.
Runde abschließen Eine Finanzierungsrunde setzt eine Bewertung fest. Sie zeigt, dass jemand mit eigenem Geld an das Unternehmen glaubt.
Erwartung steigt Laut Zamani und Kollegen (2025) verstärken sich die Erwartungen der Investoren von Runde zu Runde.
Neues Signal Die abgeschlossene Runde wird zum Signal für die nächste. Erst rund um den Börsengang nähert sich die Bewertung den Finanzkennzahlen an.
Ein zweiter Gedanke aus der Übersicht hat mich überrascht. Die Autoren sprechen von umgekehrtem Signalisieren. Investoren senden demnach selbst Signale und formen das Verhalten von Startups, über Finanzierungsentscheidungen, über Erzählungen in den Medien und über Exit-Strategien. Gründer optimieren dann auf das, was die nächste Runde belohnt.
Ich lese das als Warnung. Eine hohe Bewertung sagt zuerst etwas über Erwartungen. Ob das Geschäft dahinter trägt, zeigt sich in anderen Zahlen. Welche das in der Frühphase sind, beschreibe ich im Artikel über Startup-Kennzahlen. Die Übersicht stützt sich zu einem Teil auf Medienberichte. Das passt zum Thema, macht das Modell aber zu einem Erklärungsvorschlag und nicht zu einem gemessenen Gesetz.
Marketing als Bewertungssignal: Ein Befund, der B2B-Gründer betrifft
Die dritte Studie verbindet Bewertung mit meinem eigenen Arbeitsfeld. Mintz und Lilien (2024) fragen in Industrial Marketing Management, ob B2B-Startups in Marketing investieren sollten. Sie kombinieren Interviews mit Managern und eine empirische Analyse und stützen sich auf die Signaltheorie.
Die Ergebnisse laut Abstract:
- Etwa die Hälfte der Startups betreibt systematisches Marketing, die andere Hälfte nicht.
- Bei B2B-Startups in der Frühphase erhöht systematisches Marketing die Unternehmensbewertung.
- Gerade diese Gruppe investiert am seltensten. Mehr als die Hälfte der frühen B2B-Startups verzichtet darauf.
- Bei B2C-Startups in der Frühphase senkt systematisches Marketing die Bewertung.
Der letzte Punkt zeigt, dass es hier um Signale geht. Eine einfache Regel nach dem Muster „mehr Marketing, mehr Wert“ gibt die Studie nicht her. Dasselbe Verhalten wird je nach Kundentyp und Phase unterschiedlich gelesen. Wie groß die Effekte sind und auf wie vielen Unternehmen die Analyse beruht, steht im Abstract nicht. Ich nenne deshalb keine Zahl.
Für B2B-Gründer und Dienstleister halte ich den Befund für wichtig. Viele bauen jahrelang nur am Produkt und verlassen sich auf Empfehlungen. Die Studie legt nahe, dass ein erkennbares System für die Kundengewinnung auch von außen als Wert gelesen wird. Das passt zu dem, was ich mit quik anbiete. Conversion Tracking macht sichtbar, woher Anfragen kommen. Ein Unternehmen, das das zeigen kann, wirkt aus meiner Sicht planbarer als eines, das auf den nächsten Zufall wartet.
Heimvorteil: Warum auch der Ort des Investors zählt
Die vierte Studie schaut auf einen Faktor, an den ich vorher nicht gedacht hatte. Wirtz und Berre (2025) untersuchen in Small Business Economics, ob es für die Bewertung eine Rolle spielt, woher das Kapital kommt.
Ihr Ergebnis: Rein inländische Deals gehen mit einem statistisch signifikanten Bewertungsaufschlag einher. Die Autoren erklären das damit, dass Vertrautheit mit dem heimischen Umfeld das Risiko senkt. Grenzüberschreitende Deals wirken sich dagegen negativ auf die Bewertung aus. Dieser Abschlag wird teilweise ausgeglichen, etwa durch starken Schutz von Anteilseignern, durch besondere Wettbewerbsvorteile eines Standorts und durch die Menge an Kapital, die dort im Umlauf ist.
Das passt zur Signallogik. Ein Investor aus der Nähe kann mehr selbst prüfen und muss weniger auf Signale vertrauen. Für Gründer heißt das: Das lokale Netzwerk ist bei der ersten Runde mehr als eine Bequemlichkeit. Wie ein solches Umfeld funktioniert, beschreibe ich im Artikel zum Startup-Ökosystem. Wer zuerst mit Privatinvestoren spricht, findet Grundlagen im Artikel über Business Angels, den institutionellen Weg im Artikel zu Venture Capital.
Wie eine Bewertung über mehrere Runden wirkt
Eine einzelne Runde ist selten das Ende. Wer Kapital aufnimmt, tut das meist mehrfach, und jede Runde verkleinert den Anteil der Gründer. Das nennt man Verwässerung.
Ich führe das Beispiel vom Anfang fort. Nach der ersten Runde halten die beiden Gründerinnen zusammen 80 %. Angenommen, zwei Jahre später steigt ein weiterer Investor ein und erhält ebenfalls 20 % am Unternehmen. Alle bisherigen Anteile schrumpfen dann um ein Fünftel. Den Gründerinnen bleiben 80 % von 80 %, also 64 %. Der erste Investor hält statt 20 % noch 16 %.
| Zeitpunkt | Gründerinnen | Erster Investor | Zweiter Investor |
|---|---|---|---|
| Vor der ersten Runde | 100 % | 0 % | 0 % |
| Nach der ersten Runde | 80 % | 20 % | 0 % |
| Nach der zweiten Runde | 64 % | 16 % | 20 % |
Ein kleinerer Anteil ist kein Verlust, wenn das Unternehmen dabei stark an Wert gewinnt. 64 % von einem großen Unternehmen sind mehr als 100 % von einem kleinen. Die Rechnung geht aber nur auf, wenn die Bewertung von Runde zu Runde steigt.
Hier wird das Schneeball-Modell praktisch. Liegt die Bewertung einer neuen Runde unter der vorigen, sprechen Investoren von einer Down Round. Sie sendet genau das Signal, das niemand senden will, und macht die Runde danach schwerer. Eine sehr hohe frühe Bewertung fühlt sich wie ein Sieg an. Sie ist zugleich ein Versprechen, das du bis zur nächsten Runde übertreffen musst.
Ich würde deshalb in einer Verhandlung zwei Fragen nebeneinanderlegen. Wie viel Anteil gebe ich heute ab? Und welche Bewertung kann ich bis zur nächsten Runde mit echten Ergebnissen rechtfertigen? Die zweite Frage ist die wichtigere, wird aber seltener gestellt.
Was Gründer ohne Investoren daraus mitnehmen können
Du musst keine Runde planen, um von diesen Studien zu profitieren. Ich nutze die Sicht des Investors als Prüfung für mein eigenes Geschäft.
Die Frage dahinter ist unbequem. Könnte ein skeptischer Außenstehender innerhalb weniger Tage verstehen, wie dein Unternehmen Geld verdient, woher die Kunden kommen und was passiert, wenn du vier Wochen ausfällst? Wenn die Antwort Nein lautet, ist das zuerst ein Problem für dich und erst danach eines für die Bewertung.
Eine Bewertung ist die Meinung eines Außenstehenden über deine Zukunft, und du beeinflusst sie mit allem, was du heute belegen kannst.
Bei quik arbeite ich deshalb mit Festpreisen und halte mich an mein Prinzip Systeme statt Willenskraft: Was ich zweimal von Hand mache, wird beim dritten Mal automatisiert. Das macht das Geschäft für Kunden berechenbar und nebenbei auch für jeden, der es von außen einschätzen müsste.
Typische Fehler rund um die Bewertung
Aus den Studien ergeben sich für mich vier Fehler:
- Die höchste Bewertung jagen. Nach dem Schneeball-Modell muss jede Runde die Erwartung der vorigen übertreffen. Eine sehr hohe frühe Bewertung legt die Latte für alles, was danach kommt.
- Nur rechnen. Ein Tabellenblatt mit Fünfjahresplan ersetzt keine Belege für Team, Kunden und Abläufe.
- Auf die Bewertung optimieren. Wer nur baut, was die nächste Runde belohnt, folgt dem umgekehrten Signal der Investoren und verliert die Kunden aus dem Blick.
- Marketing für Kür halten. Für frühe B2B-Startups spricht die Studie von Mintz und Lilien dagegen.
Ein Programm, das Signale gezielt verstärken soll, ist der Accelerator. Wann sich das lohnt, steht im Artikel über Accelerator-Programme.
Fazit
Eine Startup-Bewertung ist in der Frühphase das Ergebnis einer Verhandlung über Signale. Die Verfahren liefern eine Spanne. Team, Wachstum, frühere Runden, erkennbares Marketing und sogar der Standort des Investors verschieben den Punkt, an dem sich beide Seiten treffen. Erst spät gleicht sich die Bewertung den harten Finanzzahlen an.
Mein Vorschlag: Rechne das Beispiel aus dem ersten Abschnitt mit deinen eigenen Zahlen durch, auch wenn du kein Kapital suchst. Geh danach den Selbstcheck durch und schließ die größte Lücke. Wie ich mein eigenes Geschäft Schritt für Schritt prüfbar mache, teile ich in den Unternehmer Thoughts.
Mit KI weiterdenken
Frag deine KI zu diesem Artikel
Öffnet den Dienst in einem neuen Tab. Erst mit dem Klick geht der Prompt an den Anbieter, vorher wird nichts übertragen.
Häufige Fragen
Wie wird ein Startup bewertet?
In der Frühphase kombinieren Investoren meist mehrere Ansätze: Vergleiche mit ähnlichen Unternehmen, Annahmen über künftige Erträge und qualitative Einschätzungen von Team, Markt und Produkt. Das Ergebnis ist eine Spanne, über die verhandelt wird. Je mehr echte Umsätze vorliegen, desto stärker zählen Finanzkennzahlen.
Was ist der Unterschied zwischen Pre-Money und Post-Money?
Die Pre-Money-Bewertung ist der Unternehmenswert vor einer Finanzierungsrunde. Die Post-Money-Bewertung ist dieser Wert plus das neu investierte Geld. Der Anteil der Investoren ergibt sich aus Investment geteilt durch Post-Money-Bewertung.
Welche Faktoren beeinflussen die Startup-Bewertung am stärksten?
Die Forschung nennt neben Finanzdaten vor allem Signale: Team und Erfahrung, Wachstum, Innovation, frühere Finanzierungsrunden und das Marktumfeld. Eine einzelne Formel, die alle Faktoren gewichtet, gibt es nicht. Welche Signale zählen, hängt von der Phase des Unternehmens ab.
Brauche ich eine Bewertung, wenn ich keine Investoren suche?
Eine formale Bewertung brauchst du dann selten. Die Fragen dahinter sind trotzdem nützlich, etwa ob dein Geschäft ohne dich funktioniert und ob deine Zahlen nachvollziehbar sind. Wer sie beantworten kann, führt sein Unternehmen klarer.
Quellen4 Quellen
- Arefmanesh, Taftiyan, Darvishi Javanmardi (2024): A Comprehensive Analysis of Startup Valuation Models: Insights from Meta-Synthesis. Iranian Journal of Accounting, Auditing & Finance (öffnet in neuem Tab)
- Zamani, Wahyuni, Ritchi et al. (2025): Snowballing signaling theory in startup valuation: a systematic review on investor behavior, market forces and growth dynamics. Cogent Business & Management (öffnet in neuem Tab)
- Mintz, Lilien (2024): Should B2B start-ups invest in marketing?. Industrial Marketing Management (öffnet in neuem Tab)
- Wirtz, Berre (2025): Connectedness of entrepreneurial ecosystems: the impact of VC financing mobility on startup valuations. Small Business Economics: An Entrepreneurship Journal (öffnet in neuem Tab)
Woran ich baue
- Boutique für digitales WachstumquikWebsites, Sichtbarkeit und Messung als ein System
- Marktplatz und Studio für AI Website Templatesai-website.comWebsites, die deine KI weiterbaut
- KI-fähiger Workspace aus Deutschlandquik OSEin Workspace, in dem KI-Assistenten mitarbeiten
Erstgespräch mit mir buchenUnternehmer Thoughts lesenAlle Projekte