Venture Capital: Wie Wagniskapital funktioniert und wann es zu dir passt
Venture Capital ist Eigenkapital von Fonds für Startups mit großem Wachstumspotenzial. Wie die Fondslogik funktioniert, was Studien zeigen und wann es passt.
 Felix SchmitzUnternehmertum · · 8 Min.
Kurz gesagt
- Venture Capital ist Eigenkapital, das Fonds gegen Anteile in junge Unternehmen investieren, und es rechnet sich für den Fonds erst über den späteren Verkauf dieser Anteile.
- Weil ein Fonds das Geld anderer verwaltet und zurückzahlen muss, braucht er von dir das Ziel, sehr groß zu werden.
- In einer Befragung indischer Digital-Startups schätzten Gründer die Unterstützung ihrer Investoren vor allem dann, wenn die Zusammenarbeit als fair empfunden wurde.
- Eine Auswertung europäischer Startups von 1998 bis 2015 fand bei multinationalem Venture Capital geringere Umsätze und eine geringere Gesamtkapitalrendite.
- Venture Capital passt, wenn dein Markt groß ist und dein Modell vor dem ersten Umsatz viel Geld braucht, sonst trägst du die Nachteile ohne den Nutzen.
Inhalt8 Abschnitte
- Wie Venture Capital funktioniert: die Logik des Fonds
- Was Gründer vom Investor außer Geld haben
- Geld aus der Ferne: leichter zu bekommen, schwerer zu nutzen
- Was Venture Capital beim Verkauf verändert
- Wann Venture Capital zu deinem Geschäftsmodell passt
- Sechs Fragen, die ich vor einem Vertrag stellen würde
- Meine Haltung zu Venture Capital
- Fazit
Venture Capital, auf Deutsch Wagniskapital, ist Eigenkapital, das spezialisierte Fonds in junge Unternehmen mit hohem Wachstumspotenzial investieren. Der Fonds erhält dafür Anteile und verdient erst, wenn er sie später teurer verkauft, etwa bei einer Übernahme oder einem Börsengang. Venture Capital passt deshalb zu Geschäftsmodellen, die sehr groß werden können und dafür früh viel Geld brauchen.
Ich habe selbst kein Venture Capital aufgenommen und schreibe als jemand, der seine Produkte aus eigener Kraft baut. Gerade deshalb wollte ich verstehen, wie diese Art von Geld funktioniert. In der Gründerszene gilt eine Finanzierungsrunde oft als Erfolg an sich. Dabei ist sie zunächst nur ein Vertrag mit Bedingungen.
Die Grundsatzfrage, ob du überhaupt Investoren willst, und die Rechnung zur Verwässerung deiner Anteile findest du im Artikel Bootstrapping oder Investoren. Hier schaue ich genauer auf den Fonds selbst: wie er denkt, was er laut Forschung über das Geld hinaus bringt und woran du erkennst, ob dein Modell dazu passt.
Wie Venture Capital funktioniert: die Logik des Fonds
Ein Venture-Capital-Fonds investiert nicht sein eigenes Geld. Er sammelt es bei Anlegern ein, zum Beispiel bei Versicherungen, Stiftungen oder vermögenden Familien, und verspricht ihnen, es nach einigen Jahren mit Gewinn zurückzuzahlen. Das Team, das den Fonds führt, wählt Startups aus, begleitet sie und verkauft die Anteile am Ende wieder.
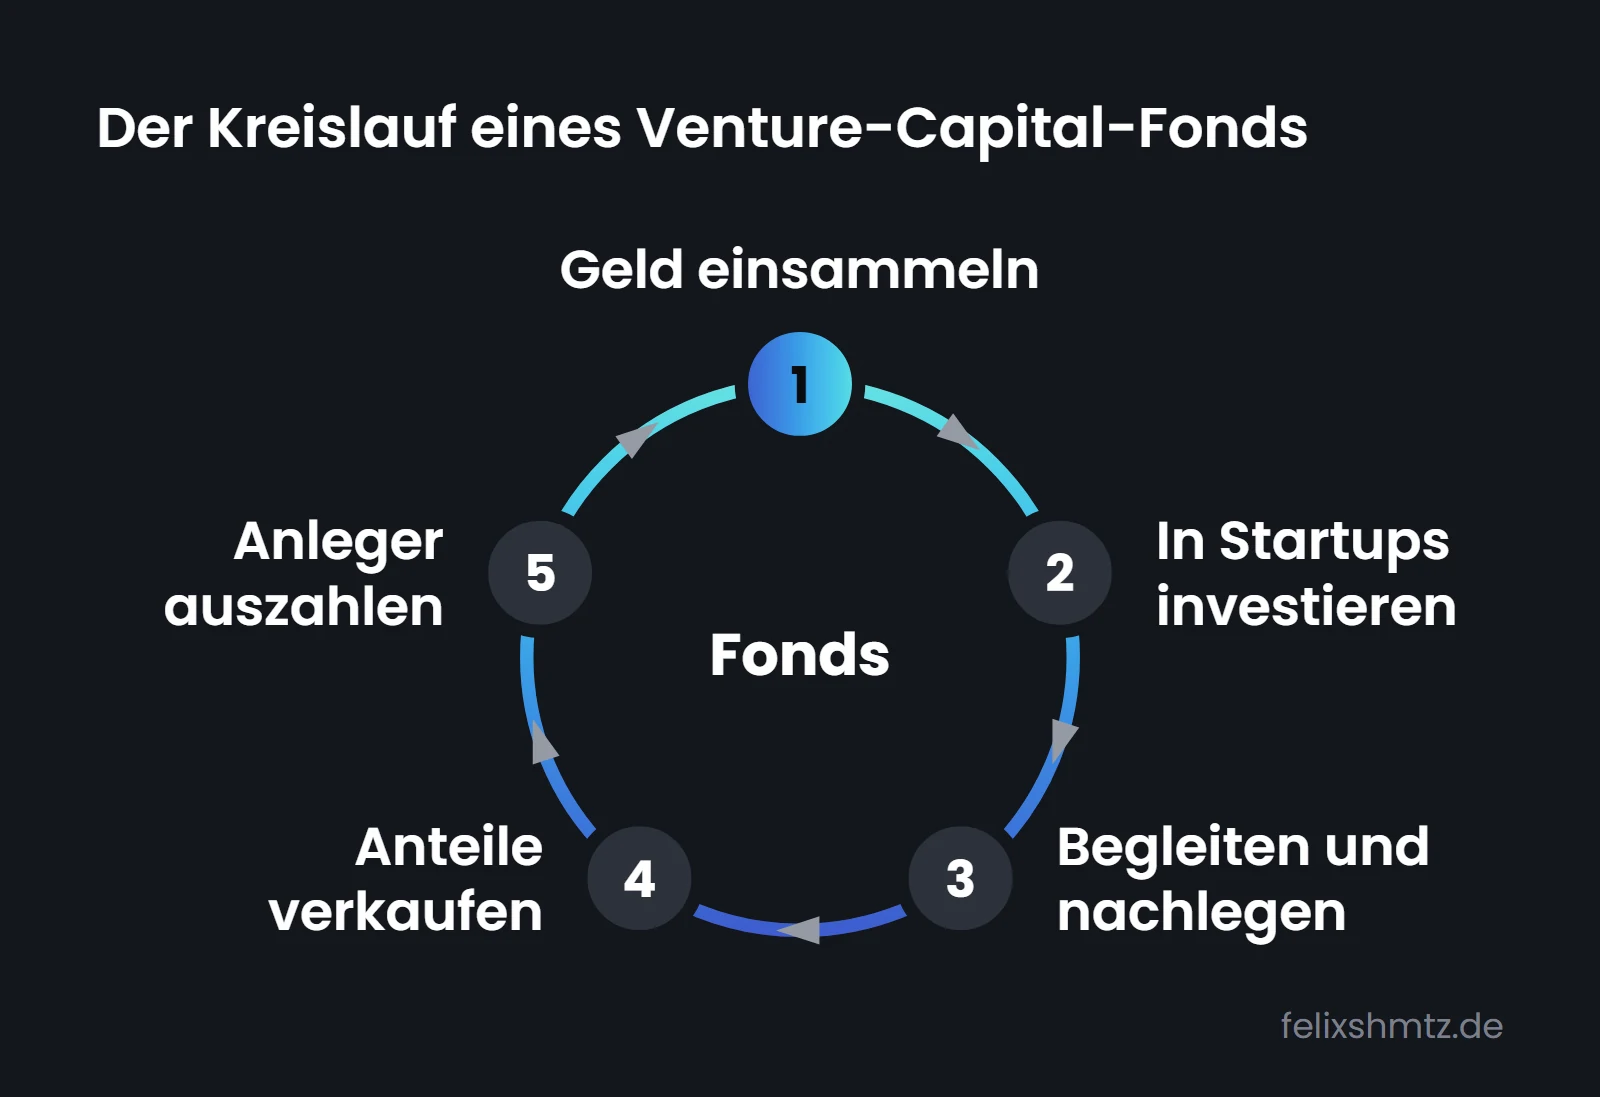
Geld einsammeln Der Fonds wirbt Kapital bei Anlegern ein und verspricht eine Rückzahlung mit Gewinn nach einigen Jahren.
In Startups investieren Das Team wählt aus vielen Bewerbungen wenige Unternehmen aus und erhält für das Geld Anteile.
Begleiten und nachlegen Der Fonds unterstützt mit Rat und Kontakten und investiert in späteren Runden oft erneut.
Anteile verkaufen Beim Exit, also einer Übernahme oder einem Börsengang, werden die Anteile zu Geld.
Anleger auszahlen Der Erlös fließt an die Anleger zurück. Gute Ergebnisse erleichtern dem Team den nächsten Fonds.
Aus diesem Kreislauf folgen drei Dinge, die du als Gründer kennen solltest.
Der Fonds braucht große Erfolge. Frühe Unternehmen sind riskant, viele Beteiligungen bringen wenig oder gar nichts zurück. Einzelne sehr große Erfolge müssen deshalb den ganzen Fonds tragen. Ein solides Unternehmen, das dich und zehn Mitarbeiter gut ernährt, ist aus Sicht des Fonds ein Fehlschlag.
Der Fonds braucht einen Verkauf. Dividenden aus einem gesunden Betrieb reichen ihm nicht. Irgendwann muss jemand die Anteile kaufen. Was das für dich bedeutet, beschreibe ich im Artikel zur Exit-Strategie.
Der Fonds hat eine Uhr. Weil die Anleger ihr Geld zurückerwarten, drängt die Zeit. Daraus entsteht der Druck, schnell zu wachsen und dafür mehr auszugeben, als hereinkommt. Wie du das im Blick behältst, steht im Artikel zur Burn Rate.
Keiner dieser Punkte ist ein Vorwurf. Es ist das Geschäftsmodell des Fonds. Schwierig wird es nur, wenn deines nicht dazu passt.
Was Gründer vom Investor außer Geld haben
Fonds werben damit, dass sie mehr geben als Geld: Rat, Kontakte, einen guten Namen. Bhattacharyya und Bala Subrahmanya (2026) haben im International Journal of Global Business and Competitiveness gefragt, ob Gründer das auch so erleben. Sie werteten eine Befragung digitaler Startups in Indien aus, die zwischen 2012 und 2022 gegründet wurden. Wie viele Unternehmen teilnahmen, nennt das Abstract nicht.
Die Gründer bewerteten die Beteiligung ihrer Investoren im Großen und Ganzen als hilfreich. Besonders galt das unter zwei Bedingungen. Erstens, wenn die Investoren für eine Beziehung sorgten, deren Abläufe als fair empfunden wurden. Zweitens, wenn sie halfen, Abhängigkeiten von knappen Ressourcen zu verringern. Auch erfahrene Gründer schätzten die Beiträge in dynamischen Märkten. Startups, die in einem Accelerator steckten, stützten sich dagegen weniger auf ihre Investoren. Und wer die Unterstützung positiv wahrnahm, hatte eine höhere Wahrscheinlichkeit, weitere Finanzierungsrunden abzuschließen.
Ich ordne das vorsichtig ein. Die Studie misst Wahrnehmungen, und sie stammt aus Indien. Dass gute Unterstützung die Folgerunde verursacht, lässt sich daraus nicht ablesen. Es kann genauso sein, dass Gründer, bei denen es gut läuft, ihre Investoren freundlicher beurteilen. Mitnehmen würde ich den Hinweis auf die Fairness. Wie ein Investor mit dir umgeht, wie er Entscheidungen erklärt und ob du gehört wirst, bestimmt offenbar mit, wie viel du von ihm hast. Das lässt sich vor der Unterschrift prüfen, zum Beispiel im Gespräch mit Gründern, in die er früher investiert hat.
Der Befund zu den Acceleratoren passt dazu. Wer Rat und Kontakte schon aus einem Accelerator-Programm bekommt, braucht sie vom Investor weniger.
Geld aus der Ferne: leichter zu bekommen, schwerer zu nutzen
Zwei Studien schauen auf die Entfernung zwischen Fonds und Startup, und sie kommen aus verschiedenen Richtungen.
Han, Liu, Tian und Wang (2026) beschreiben in Management Science etwas, das sie den Tod der Distanz nennen. Während der Lockdowns der Corona-Pandemie investierten Fonds in weiter entfernte Startups, und dieser Effekt hielt an, nachdem die Wirtschaft wieder geöffnet hatte. Stärker war er bei guter Internet-Infrastruktur, bei geringerem Informationsgefälle zwischen Fonds und Gründern und bei kleineren Runden. Die Autoren führen das auf die Verbreitung von Videogesprächen und ähnlicher Technik zurück. Ihre Folgerung: mehr Wettbewerb unter Fonds und ein gleichmäßigerer Zugang zu Wagniskapital über Regionen hinweg.
Für Gründer außerhalb der großen Zentren ist das eine gute Nachricht. Ein erster Termin per Video ist heute normal.
Die zweite Studie dämpft die Freude etwas. Liu, Qiu, Bu, Xie und Han (2026) untersuchen in den IEEE Transactions on Engineering Management europäische Unternehmen, die zwischen 1998 und 2015 mindestens ein Venture-Capital-Investment erhalten haben. Sie fragen, wie sich multinationales Venture Capital auf die Entwicklung der Startups auswirkt. Das Ergebnis: Es senkt Umsatz und Gesamtkapitalrendite deutlich, besonders in Nord- und Mitteleuropa. Die Autoren haben mit mehreren statistischen Verfahren geprüft, ob das an der Auswahl der Unternehmen liegen könnte, und halten den Befund für robust. Ihr Schluss lautet, dass Startups besser fahren, wenn sie Venture Capital aus einem einzigen Land suchen.
Warum das so ist, erklärt das Abstract nicht, und auch die genaue Abgrenzung von multinationalem Kapital bleibt dort offen. Ich kann mir vorstellen, dass Abstimmung über Ländergrenzen, Rechtsräume und unterschiedliche Erwartungen Reibung erzeugt. Das ist aber meine Vermutung. Außerdem enden die Daten 2015, also lange vor der Zeit, in der Videogespräche Alltag wurden.
| Studie | Daten | Kernaussage |
|---|---|---|
| Bhattacharyya, Bala Subrahmanya (2026) | Befragung indischer Digital-Startups, gegründet 2012 bis 2022 | Unterstützung wird geschätzt, vor allem bei fairer Zusammenarbeit |
| Han et al. (2026) | Investments weltweit rund um die Lockdowns | Fonds investieren seither in weiter entfernte Startups |
| Liu et al. (2026) | Europäische Startups mit VC, 1998 bis 2015 | Multinationales VC geht mit weniger Umsatz und Rendite einher |
| Vollon (2026) | 851 Startup-Übernahmen, 2015 bis 2020 | Mit VC enthalten Kaufverträge seltener Earnouts |
Zusammen ergibt sich für mich ein nüchternes Bild. Du erreichst heute leichter Investoren, die weit weg sitzen. Ob sie dir dann auch so gut helfen wie jemand, der deinen Markt und dein Rechtssystem kennt, ist eine eigene Frage.
Was Venture Capital beim Verkauf verändert
Eine vierte Studie betrachtet das Ende der Reise. Vollon (2026) wertet in Management Science einen eigenen Datensatz von 851 Startup-Übernahmen aus den Jahren 2015 bis 2020 aus. Im Mittelpunkt steht eine Vertragsklausel, der Earnout. Dabei zahlt der Käufer einen Teil des Kaufpreises erst später und nur, wenn vereinbarte Ziele erreicht werden. Käufer nutzen das, wenn sie unsicher sind, was das Unternehmen wirklich wert ist.
Ist ein Venture-Capital-Fonds an der Transaktion beteiligt, enthalten die Verträge deutlich seltener einen Earnout. Kennen sich Fonds und Käufer aus früheren Geschäften, steigt die Chance auf weitere gemeinsame Transaktionen, und Earnouts werden noch seltener. Vollon schließt daraus, dass Fonds das Informationsgefälle zwischen Käufer und Startup verringern.
Das finde ich einen unterschätzten Punkt. Ein Fonds bringt beim Verkauf Glaubwürdigkeit und Beziehungen zu Käufern mit. Für Gründer kann das bedeuten, dass weniger vom Kaufpreis an spätere Bedingungen geknüpft ist. Ob am Ende mehr Geld bei den Gründern ankommt, sagt die Studie nicht.
Wann Venture Capital zu deinem Geschäftsmodell passt
Für die Entscheidung nutze ich zwei Fragen. Wie groß kann der Markt werden. Und wie viel Geld braucht das Modell, bevor der erste Umsatz fließt. Die Matrix ist meine eigene Vereinfachung und stammt aus keiner der Studien.
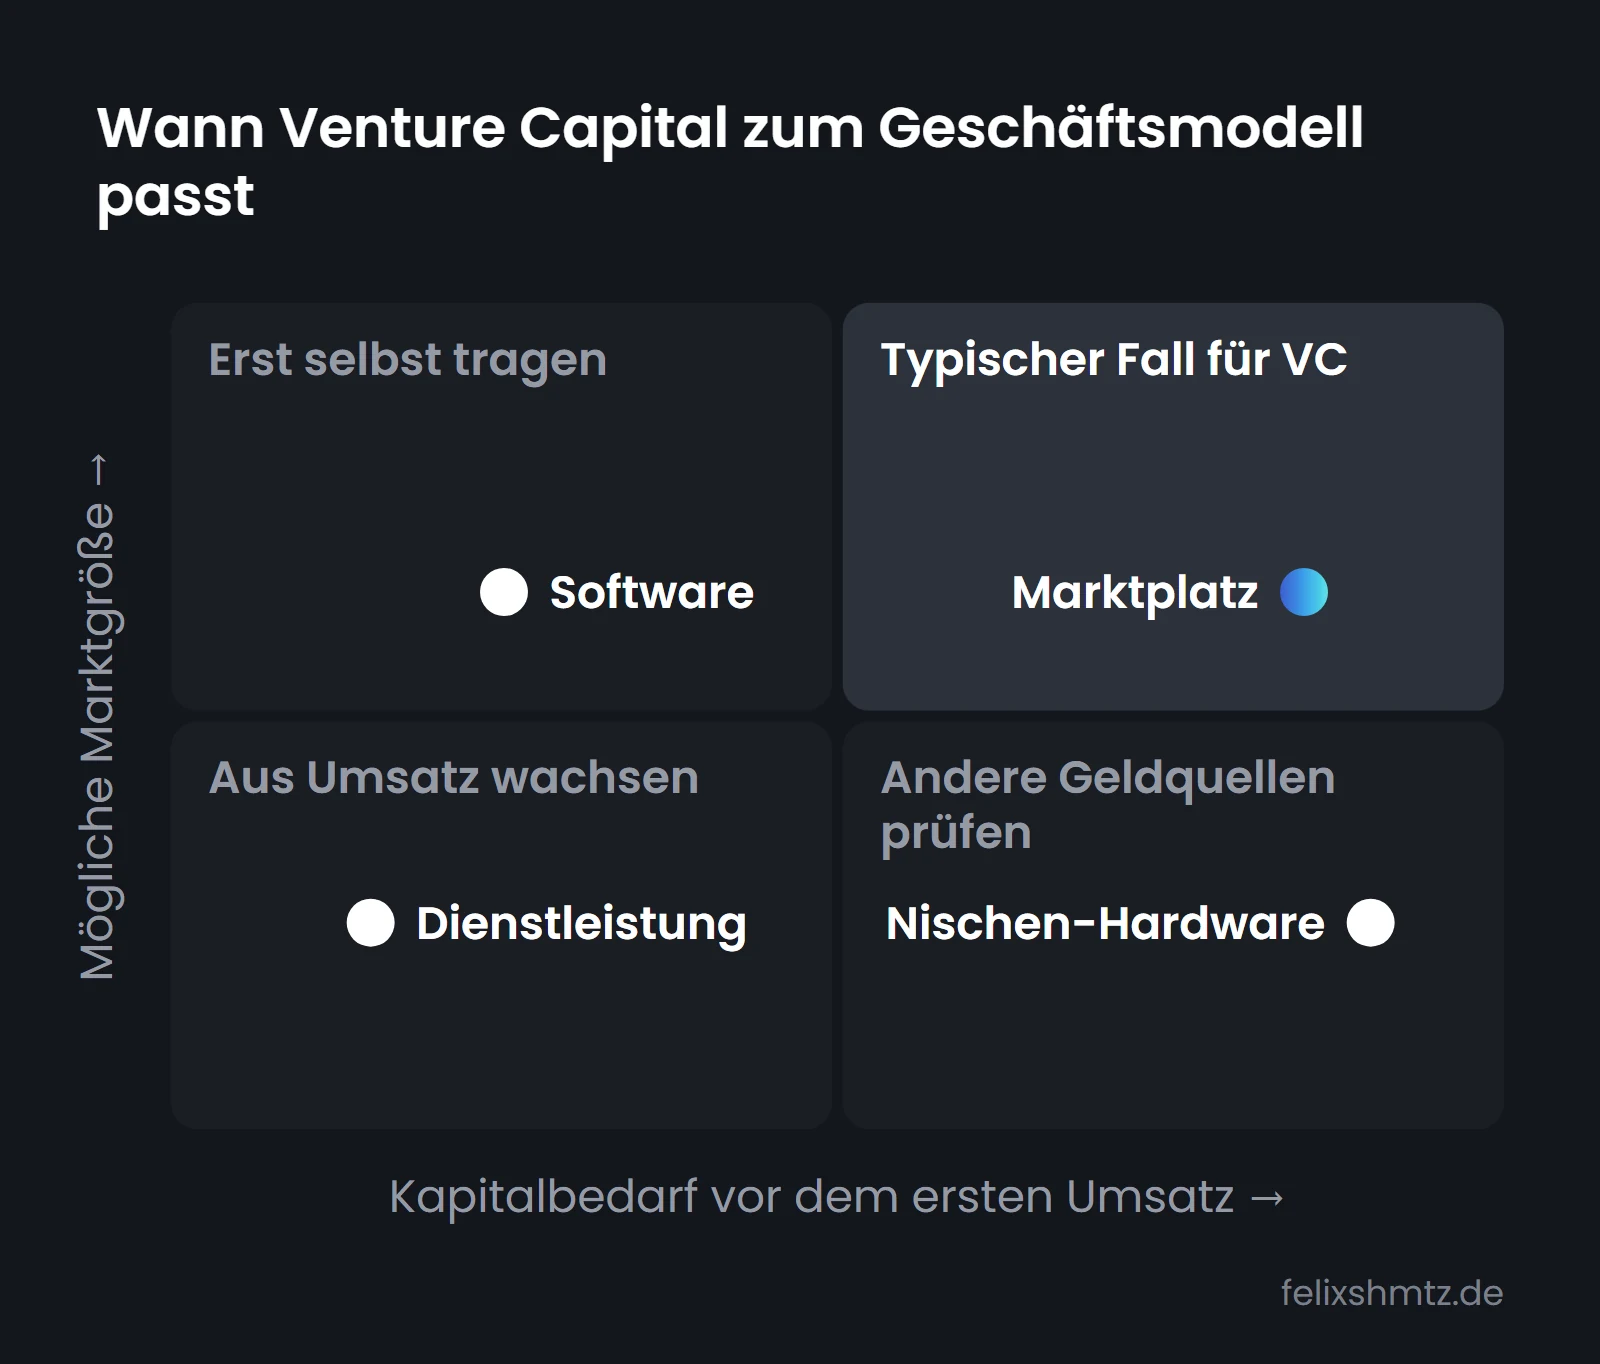
Marktplatz Beide Marktseiten müssen schnell wachsen, bevor Umsatz fließt. Das kostet früh viel Geld.
Software Mit KI-Werkzeugen lässt sich der Start oft allein stemmen. Kapital wird später zur Option, wenn Wachstum belegt ist.
Dienstleistung Der erste Kunde bezahlt die Arbeit. Ein Fonds findet hier nicht die Größe, die er braucht.
Nischen-Hardware Hoher Bedarf, aber ein kleiner Markt. Hier passen eher Vorbestellungen, Förderung oder ein Kredit.
Oben rechts liegt der klassische Fall. Marktplätze, Hardware mit hohen Vorabkosten und stark regulierte Branchen brauchen Geld, lange bevor ein Kunde zahlt. In diesen Feldern skaliert Kapital schneller als Geduld.
Oben links hat sich in den letzten Jahren viel verschoben. KI-Werkzeuge senken die Kosten, ein Produkt zu bauen. Mein persönliches CRM quik connect habe ich mit Claude Code in zwei Wochen allein gebaut, samt Website und Werbegrafiken. Wer so starten kann, braucht Kapital erst, wenn er weiß, dass Nachfrage da ist, und verhandelt dann aus einer besseren Position.
Unten rechts wird oft übersehen. Hoher Bedarf bei kleinem Markt ist für einen Fonds uninteressant. Dort lohnt der Blick auf Crowdfunding, auf öffentliche Förderung oder auf zahlende Pilotkunden.
Sechs Fragen, die ich vor einem Vertrag stellen würde
Aus der Fondslogik und den Studien habe ich mir eine Liste gebaut:
- Brauche ich das Geld zum Wachsen oder zum Überleben. Kapital verstärkt, was schon funktioniert. Ein fehlendes Angebot ersetzt es nicht.
- Will ich das Ergebnis, das der Fonds braucht. Also sehr groß werden und in absehbarer Zeit verkaufen.
- Wie fair läuft der Prozess. Werden Entscheidungen erklärt, werde ich gehört. Das ist der Punkt aus der indischen Befragung.
- Was bringt der Investor konkret mit. Namen von Kunden, Partnern oder späteren Käufern, belegt durch Gründer aus seinem Portfolio.
- Wie nah ist er an meinem Markt. Ein Investor aus einem anderen Rechtsraum ist erreichbar, aber womöglich weniger hilfreich.
- Was passiert, wenn es langsamer läuft als geplant. Die Antwort zeigt dir, mit wem du in schwierigen Monaten am Tisch sitzt.
Wer früher einsteigen will, als ein Fonds es tut, landet meist bei Privatpersonen. Wie die ticken, steht im Artikel über Business Angels.
Meine Haltung zu Venture Capital
Ich halte Venture Capital für ein Werkzeug mit einem engen Einsatzbereich. Wenn dein Modell in die Ecke oben rechts fällt, ist es oft der einzige realistische Weg. Wenn nicht, bezahlst du mit Anteilen und Zeitdruck für etwas, das du nicht brauchst.
Venture Capital kauft dir Tempo, und es verpflichtet dich zugleich auf ein Ziel, das der Fonds braucht.
Was ich aus der Welt der Investoren trotzdem übernehme, ist die Disziplin. Klare Kennzahlen, dokumentierte Abläufe und ein Geschäftsmodell, das sich in zwei Sätzen erklären lässt, machen ein Unternehmen stabiler, mit oder ohne Runde. Mein Hintergrund in der Business Intelligence hilft mir dabei, weil ich Zahlen ohnehin lieber sehe als schätze.
Fazit
Venture Capital ist das Geld anderer Leute, das ein Fonds mit Gewinn zurückzahlen muss. Daraus folgen sein Bedarf an großen Erfolgen, an einem Verkauf und an Tempo. Die Studien ergänzen das Bild: Gründer haben am meisten vom Investor, wenn die Zusammenarbeit fair abläuft. Kapital aus der Ferne ist leichter erreichbar geworden, hat sich in älteren europäischen Daten aber nicht ausgezahlt. Und beim Verkauf bringt ein Fonds Vertrauen mit, das sich in den Verträgen zeigt.
Mein Vorschlag: Zeichne die Matrix auf ein Blatt und trag dein Vorhaben ehrlich ein. Liegt es nicht oben rechts, kannst du dir viele Pitch-Termine sparen. Wie ich selbst ohne Investoren baue und was dabei funktioniert, teile ich in den Unternehmer Thoughts.
Mit KI weiterdenken
Frag deine KI zu diesem Artikel
Öffnet den Dienst in einem neuen Tab. Erst mit dem Klick geht der Prompt an den Anbieter, vorher wird nichts übertragen.
Häufige Fragen
Was ist Venture Capital einfach erklärt?
Venture Capital ist Geld, das spezialisierte Fonds in junge Unternehmen mit hohem Wachstumspotenzial stecken. Der Fonds bekommt dafür Anteile am Unternehmen. Er verdient erst, wenn er diese Anteile später teurer verkauft, zum Beispiel bei einer Übernahme.
Wie verdienen Venture-Capital-Fonds Geld?
Ein Fonds sammelt Geld bei Anlegern ein, investiert es in viele Startups und verkauft seine Anteile nach einigen Jahren. Weil viele Beteiligungen wenig oder nichts zurückbringen, müssen einzelne sehr große Erfolge den ganzen Fonds tragen. Daraus erklärt sich der Druck auf schnelles Wachstum.
Für welche Startups eignet sich Venture Capital?
Für Geschäftsmodelle mit sehr großem Markt, die früh viel Geld brauchen, bevor Umsatz fließt. Typische Fälle sind Marktplätze, Hardware und stark regulierte Branchen. Für Dienstleistungen und kleine Software-Nischen ist Wachstum aus eigenem Umsatz meist der passendere Weg.
Was ist der Unterschied zwischen Venture Capital und Business Angels?
Business Angels investieren ihr eigenes Vermögen, meist sehr früh und mit kleineren Summen. Venture-Capital-Fonds verwalten das Geld anderer, steigen in der Regel später ein und entscheiden über ein Gremium. Oft folgt eine Fondsrunde auf eine Angel-Runde.
Quellen4 Quellen
- Bhattacharyya, Bala Subrahmanya (2026): Venture Capital Value Creation and Competitive Advantage: Evidence from Indian Digital Startups. International Journal of Global Business and Competitiveness (öffnet in neuem Tab)
- Liu, Qiu, Bu et al. (2026): The Impact of Multinational Venture Capital on the Startups’ Performance: Insights From Europe. IEEE Transactions on Engineering Management (öffnet in neuem Tab)
- Han, Liu, Tian et al. (2026): Invest Local or Remote? The Effects of COVID-19 Lockdowns on Venture Capital Investment Around the World. Management Science (öffnet in neuem Tab)
- Vollon (2026): Venture Capital and Private M&A Contracting. Management Science (öffnet in neuem Tab)
Woran ich baue
- Boutique für digitales WachstumquikWebsites, Sichtbarkeit und Messung als ein System
- Marktplatz und Studio für AI Website Templatesai-website.comWebsites, die deine KI weiterbaut
- KI-fähiger Workspace aus Deutschlandquik OSEin Workspace, in dem KI-Assistenten mitarbeiten
Erstgespräch mit mir buchenUnternehmer Thoughts lesenAlle Projekte